




La garantie décennale est une responsabilité légale qui pèse sur tout constructeur pendant dix ans après la réception des travaux. Elle couvre les dommages compromettant la solidité d’un ouvrage ou le rendant impropre à sa destination. Cette obligation, inscrite à l’article 1792 du Code civil et renforcée par la loi Spinetta du 4 janvier 1978, constitue le socle de la protection des maîtres d’ouvrage en France.
Responsabilité décennale et assurance décennale : deux notions distinctes
La confusion entre ces deux termes provoque régulièrement des litiges. La responsabilité décennale est une obligation légale : le constructeur répond des désordres graves pendant dix ans, qu’il soit assuré ou non. L’assurance décennale, elle, est le contrat souscrit auprès d’un assureur pour couvrir financièrement cette responsabilité.
La distinction a des conséquences concrètes. Un artisan dont l’assureur refuse sa garantie (activité non déclarée au contrat, exclusion contractuelle) reste personnellement responsable des dommages. Il devra les réparer sur ses propres fonds, ce qui peut mener à la faillite de son entreprise.
Pour le maître d’ouvrage, cela signifie qu’obtenir une attestation d’assurance ne suffit pas. Il faut vérifier que les activités mentionnées sur cette attestation correspondent aux travaux réellement réalisés. Une assurance souscrite pour la plomberie ne couvre pas automatiquement des travaux d’étanchéité ou de structure, même si c’est le même artisan qui les exécute.
Date de réception des travaux : le déclencheur de la garantie décennale
Le délai de dix ans ne court pas à partir de la fin du chantier, mais à partir de la réception des travaux. Cette réception est l’acte par lequel le maître d’ouvrage accepte l’ouvrage, avec ou sans réserves. Elle peut prendre trois formes.
- La réception expresse : un procès-verbal est signé entre les parties, mentionnant la date et les éventuelles réserves. C’est la forme la plus protectrice et la plus simple à prouver en cas de litige.
- La réception tacite : en l’absence de procès-verbal, elle peut être déduite du comportement du maître d’ouvrage (prise de possession des lieux, paiement intégral du solde). Un juge peut la reconnaître a posteriori.
- La réception judiciaire : prononcée par un tribunal lorsque le constructeur refuse de participer à la réception ou lorsque les parties sont en désaccord sur l’état de l’ouvrage.
La réception déclenche simultanément trois garanties : la garantie de parfait achèvement (un an), la garantie de bon fonctionnement (deux ans) et la garantie décennale (dix ans). Un maître d’ouvrage qui ne formalise pas la réception s’expose à des difficultés pour prouver le point de départ de ses garanties.
Dommages couverts par la garantie décennale : solidité et destination
La garantie décennale ne couvre pas tous les défauts. Deux critères déterminent son champ d’application.
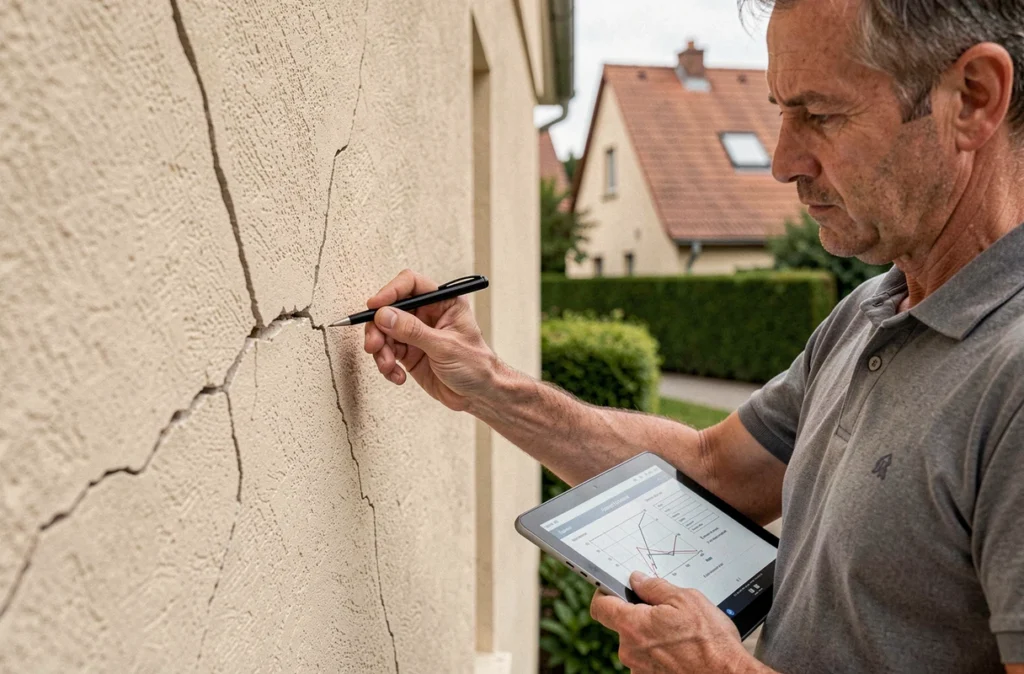
Le premier concerne les désordres qui compromettent la solidité de l’ouvrage : fissures structurelles traversantes, affaissement de fondations, effondrement partiel de toiture, défaut d’étanchéité des murs porteurs. Ces dommages menacent l’intégrité physique du bâtiment.
Le second vise les désordres qui rendent la construction impropre à sa destination. Un logement dont le système de chauffage intégré ne fonctionne pas en plein hiver entre dans cette catégorie : il reste debout, mais ne remplit plus sa fonction d’habitation. Un défaut d’étanchéité provoquant des infiltrations répétées relève du même critère.
Ce que la décennale ne couvre pas
Les dommages purement esthétiques (micro-fissures de crépi, nuance de peinture différente) sont exclus, sauf s’ils évoluent vers un désordre structurel. Les équipements dissociables du bâtiment (robinetterie, interrupteurs, portes intérieures standard) relèvent de la garantie de bon fonctionnement de deux ans, pas de la décennale.
Les causes étrangères exonèrent le constructeur : catastrophe naturelle, acte de vandalisme, intervention ultérieure d’un tiers sur l’ouvrage. Le constructeur doit toutefois prouver la cause étrangère pour se dégager de sa responsabilité présumée.
Professionnels du bâtiment soumis à l’obligation d’assurance décennale
L’obligation de souscrire une assurance décennale avant le démarrage du chantier s’impose à tous les professionnels intervenant dans l’acte de construire. Les articles L241-1 et L243-1-1 du Code des assurances fixent ce cadre.
Sont concernés les entrepreneurs, architectes, maîtres d’oeuvre, bureaux d’études, techniciens, ingénieurs-conseils, artisans et auto-entrepreneurs du bâtiment. Un promoteur ou un lotisseur entre aussi dans le périmètre. Le lien juridique avec le maître d’ouvrage passe par un contrat de louage d’ouvrage.
Un défaut d’assurance constitue un délit pénal passible d’une amende et d’une peine d’emprisonnement. Au-delà de la sanction, le professionnel non assuré reste tenu de rembourser l’intégralité des dommages sur son patrimoine personnel ou celui de sa société.
Vérifier l’attestation d’assurance avant le chantier
Le maître d’ouvrage a tout intérêt à demander l’attestation d’assurance décennale avant la signature du devis, pas après l’apparition d’un sinistre. Trois éléments méritent un contrôle attentif : l’identité de l’assureur et son agrément, la période de validité du contrat (qui doit couvrir la date d’ouverture du chantier) et la liste des activités professionnelles garanties.
Une attestation périmée ou mentionnant des activités différentes de celles prévues au chantier ne protège pas le maître d’ouvrage. En cas de sinistre, l’assureur peut opposer un refus de garantie si l’activité à l’origine du dommage n’était pas déclarée au contrat.
Coût de l’assurance décennale : fourchettes et critères de tarification
Le prix d’une assurance décennale varie fortement selon le profil du professionnel. Plusieurs facteurs influencent directement la prime annuelle.
- L’activité exercée : les métiers du gros oeuvre (maçonnerie, charpente, couverture) génèrent des primes plus élevées que les métiers du second oeuvre (peinture, carrelage), car le risque de sinistre structurel est plus important.
- Le chiffre d’affaires déclaré : la prime est généralement indexée sur le volume d’activité. Plus le chiffre d’affaires augmente, plus la cotisation progresse.
- L’ancienneté et le sinistre passé : un artisan avec plusieurs années d’activité sans sinistre paie moins cher qu’un professionnel qui débute ou qui a un historique de déclarations.
- La zone géographique : certains assureurs appliquent des coefficients selon la région d’intervention.
Pour un auto-entrepreneur en second oeuvre, la prime annuelle reste modérée. Pour une entreprise de gros oeuvre avec un chiffre d’affaires conséquent, elle représente un poste budgétaire significatif. Comparer plusieurs devis d’assureurs reste la méthode la plus fiable pour obtenir un tarif adapté à son activité réelle.
Activer la garantie décennale en cas de sinistre : délais et procédure
Lorsqu’un désordre apparaît dans les dix ans suivant la réception, le maître d’ouvrage doit adresser une déclaration de sinistre au constructeur par lettre recommandée avec accusé de réception. Cette lettre décrit précisément les dommages constatés.
Le constructeur transmet ensuite la déclaration à son assureur. Si le maître d’ouvrage a souscrit une assurance dommages-ouvrage (obligatoire pour les particuliers faisant construire), le mécanisme est plus rapide : l’assureur dommages-ouvrage préfinance les réparations sans attendre la détermination des responsabilités, puis se retourne contre l’assureur du constructeur.
Sans assurance dommages-ouvrage, le maître d’ouvrage doit engager une procédure judiciaire pour faire reconnaître la responsabilité du constructeur et obtenir la réparation. Les délais s’allongent alors considérablement, parfois de plusieurs années.
Piège fréquent : la prescription biennale de l’action contre l’assureur
Une fois le sinistre connu, le maître d’ouvrage dispose de deux ans pour agir contre l’assureur (prescription biennale prévue par le Code des assurances). Ce délai, plus court que la décennale elle-même, piège régulièrement les propriétaires qui tardent à formaliser leur réclamation. Déclarer le sinistre dès sa constatation évite cette déconvenue.
La garantie décennale protège aussi les propriétaires successifs du bien. Un acquéreur qui découvre un désordre décennal peut agir directement contre le constructeur d’origine, à condition que le délai de dix ans depuis la réception ne soit pas expiré.
Pour connaître précisément vos droits ou vérifier la couverture d’un professionnel avant vos travaux, remplissez le formulaire de demande de devis gratuit ci-dessous. Un spécialiste vous rappelle pour faire le point sur votre situation.


